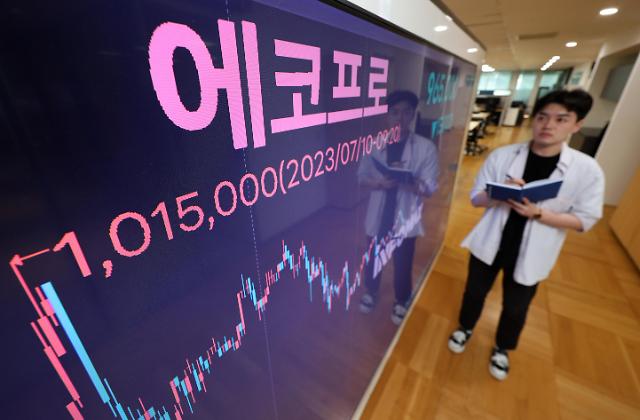
[경제일보] 하나증권이 지난 4월에 이어 에코프로 주가의 '매도' 의견을 유지했다. 다만 목표주가는 15만3470원에서 55만5000원으로 높였다.
4일 금융투자업계에 따르면 김현수 하나증권 연구원은 "에코프로는 광산·염호를 보유하지 않는 리튬 가공 기업"이라며 "결국 이를 보유한 기업에 비해 마진율이 떨어질 수밖에 없다"고 설명했다. 하나증권에 따르면 광산·염호 보유 기업의 최근 10년 평균 영업이익률은 21%였다.
그는 "광산·염호를 직접 보유하지 않은 기업들의 마진율이 높아진 것은 최근 양극재 가격 상승 폭이 단기에 확대됐기 때문"이라며 가공 기업들의 높은 마진의 경우 장기적으로 이어지기 어렵다고 분석했다.
이어 "이를 고려한 리튬 사업의 적정 가치는 2조6000억원이고, 이에 따른 에코프로의 적정 시가총액은 14조3000억원"이라며 "현재 시총이 31조3000억원이므로 투자 의견 매도를 유지한다"고 정리했다.
Copyright © 경제일보, 무단전재·재배포 금지
![[증시 포커스] 코스피 8거래일 만에 반등했지만…외국인 순매수 전환에도 뒷심 부족](https://image.ajunews.com/content/image/2026/10/16/20261016172710342811_388_136.jpg)
![[2026 국감] 이진숙 제척 공방에 또 파행…박장범 불출석도 도마](https://image.ajunews.com/content/image/2026/10/16/20261016165748678215_388_136.jpg)
![[SWOT 재계분석] 정기선 취임 1년…HD현대 최대 실적, 신사업 수익성은 검증 전](https://image.ajunews.com/content/image/2026/10/16/20261016111124802063_388_136.jpg)
![[2026 국감] 총장 위증vs정치 경찰…유승민 딸 임용 의혹 공방](https://image.ajunews.com/content/image/2026/10/16/20261016165114109498_388_136.jpg)
![[2026 국감] 제자 강제추행 혐의 경기대 총장 동행명령장 발부](https://image.ajunews.com/content/image/2026/10/16/20261016112642915617_388_136.jpg)


![[2026 국감] 與, 曺 탄핵 논의…정점식 국민이 이재명 탄핵 외칠 것](https://image.ajunews.com/content/image/2026/10/16/20261016102634554871_388_136.jpg)

![[2026 국감] 법사위 등 11개 국감…대법관 재제청·농협 개혁 등 쟁점](https://image.ajunews.com/content/image/2026/10/16/20261016074149151198_388_136.jpg)