[경제일보] 은행 가계대출 잔액에서 변동금리 대출이 차지하는 비중이 1년 새 4.3%포인트(p) 높아진 것으로 나타났다. 기존 대출에서 변동금리 비중이 확대된 가운데 신규 주택담보대출에서는 고정금리 선택이 늘어나는 흐름으로, 향후 시장금리가 상승할 경우 변동금리 대출을 보유한 차주의 이자 부담이 커질 것으로 분석된다.
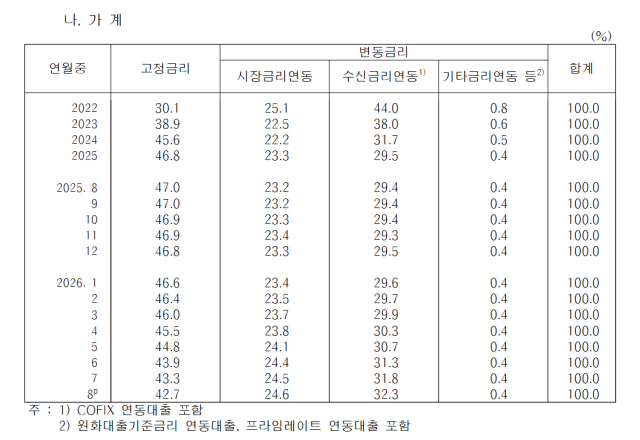
11일 한국은행에 따르면 지난 8월 말 은행 가계대출 잔액 가운데 변동금리 대출 비중은 57.3%로 집계됐다. 지난해 같은 달 53.0%에서 1년 새 4.3%p 상승했다.
변동금리 비중은 지난해 말 53.2%에서 올해 1월 53.4%, 3월 54.0%, 5월 55.2%로 높아졌다. 지난 7월에는 56.7%를 기록한 데 이어 8월에도 상승세를 이어갔다. 반면 고정금리 대출 비중은 지난해 8월 47.0%에서 올해 8월 42.7%로 낮아졌다.
변동금리 대출 비중이 높아진 배경으로는 상대적으로 낮은 초기 금리가 꼽힌다. 8월 신규 취급액 기준 주택담보대출 금리는 변동형이 연 4.53%로 고정형 4.88%보다 0.35%p 낮았다. 대출 초기 이자 부담을 줄이려는 차주에게 변동금리가 상대적으로 유리하게 보일 수 있는 구조로 알려졌다.
다만 변동금리는 시장금리와 상품별 금리 산정 기준의 변화에 따라 대출금리가 조정될 수 있다. 금리 상승기에는 대출 잔액과 금리 조정 주기 등에 따라 차주의 이자 부담이 커질 수 있다. 기존 대출의 변동금리 비중이 높아진 상황에서 시장금리 상승세가 이어지면 가계의 상환 부담에도 영향을 줄 수 있는 것으로 분석된다.
기존 대출과 달리 신규 대출에서는 고정금리 비중이 반등하는 것으로 집계됐다. 신규 주담대 가운데 고정금리 비중은 지난 7월 31.9%에서 8월 35.3%로 3.4%p 상승했다. 신규 가계대출 전체에서도 고정금리 비중이 같은 기간 21.0%에서 23.5%로 높아졌다.
금리 유형별 격차가 좁혀진 점도 영향을 미친 것으로 풀이된다. 신규 주담대의 고정형과 변동형 금리 차이는 지난 5월 0.21%p에서 6월 0.26%p, 7월 0.41%p로 확대됐다가 8월 0.35%p로 축소됐다. 특히 지난 8월 변동형 금리는 한 달 새 0.18%p 올라 고정형 금리 상승 폭인 0.12%p를 웃돌았다. 변동형의 상대적인 금리 이점이 줄어들면서 신규 대출에서 고정금리를 선택하는 비중이 높아진 것으로 풀이된다.
다만 신규 대출의 고정금리 비중이 상승했다고 해서 기존 차주의 금리 위험까지 줄어드는 것은 아니다. 대출 잔액 기준으로는 변동금리 비중이 여전히 절반을 웃돌고 있어, 금리 변화가 기존 차주의 이자 부담에 미치는 영향을 살펴볼 필요가 있다. 고정금리로 갈아타려는 차주도 대환 시점의 금리와 중도상환수수료 등 비용을 함께 계산해야 한다.
금융당국은 금리 변동에 따른 차주의 부담을 줄이기 위해 장기 고정금리 주택담보대출 확대를 추진하고 있다. 고정금리 대출은 대출 기간 중 금리 변동 위험을 줄이는 데 도움이 될 수 있지만, 실제 부담은 상품별 금리와 상환 조건 등에 따라 달라질 수 있다. 기존 대출의 금리 유형과 신규 대출의 선택 변화가 엇갈리는 만큼 고정금리 상품의 공급 확대와 함께 차주가 부담 없이 전환할 수 있는 여건을 마련하는 것도 과제로 꼽힌다.
Copyright © 경제일보, 무단전재·재배포 금지