올해 3분기 주요 손해보험사들의 성적표가 엇갈렸다. 5대 손보사 모두 보험손익이 증가했으나 투자손익 감소가 실적 변동의 주요 원인으로 작용했다.
특히 삼성화재가 업계 선두를 유지한 가운데 현대해상과 DB손해보험은 당기순이익이 증가했지만 메리츠화재와 KB손해보험의 당기순이익은 전년 동기보다 감소했다.
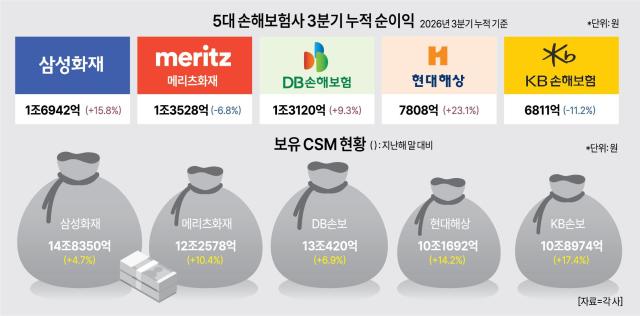
16일 보험업계에 따르면 삼성화재의 올해 3분기 누적 당기순이익은 1조6942억원으로 전년 동기 대비 15.8% 증가했다. 메리츠화재는 1조3528억원으로 6.8% 감소했으며 DB손보는 1조3120억원으로 9.3% 늘었다.
현대해상은 7808억원으로 전년 동기 대비 23.1% 증가해 주요 손보사 가운데 가장 높은 증가율을 기록했다. KB손보는 6811억원으로 11.2% 감소했다.
주요 손보사들은 장기보험을 중심으로 보험손익이 증가했다. 삼성화재의 3분기 누적 보험손익은 1조4829억원으로 전년 동기 대비 10.7% 늘었다. 같은 기간 DB손보는 1조1190억원으로 44.8% 증가했다.
메리츠화재의 누적 보험손익은 1조1022억원으로 전년 동기 대비 7.6% 증가했다. 현대해상은 9690억원으로 76.2% 늘어 가장 높은 증가율을 기록했으며 KB손보도 7421억원으로 13.1% 증가했다.
이 중 DB손보는 장기보험 손익 증가가 두드러졌다. 3분기 장기보험 손익은 3090억원으로 전년 동기(1490억원) 대비 106.7% 증가했다. 보험금 예실차 손실이 줄어든 데다 손실부담계약 관련 비용도 감소하면서 보험손익 개선을 이끌었다.
메리츠화재의 장기보험 손익도 지난해 3분기보다 23.5% 늘어난 3817억원을 기록했다. 보험계약마진(CSM) 상각이익과 위험조정(RA) 상각이익이 증가했으며 보험금·사업비 예실차 등도 적자에서 흑자로 전환했다.
현대해상은 누적 장기보험 손익이 8248억원으로 전년 동기 대비 71.8% 증가했다. CSM 상각이익 증가와 보험금 예실차 적자폭 축소 등이 영향을 미쳤다. 일반보험 손익도 1675억원으로 54.0% 늘었다. 고액사고가 발생한 가운데 전반적인 손해율은 안정세를 유지했다.
삼성화재의 누적 장기보험 손익은 1조2309억원으로 전년 동기 대비 1.1% 증가했다. 다만 3분기 단독으로는 3510억원을 기록해 8.7% 감소했다. KB손보의 누적 장기보험 손익은 7411억원으로 8.6% 늘었다.
보험손익이 증가한 것과 달리 투자 부문에서는 회사별 실적이 엇갈렸다. 삼성화재의 누적 투자손익은 8362억원으로 전년 동기 대비 40.5% 증가했다. DB손보의 누적 투자손익도 7720억원으로 13.2% 줄었다.
메리츠화재는 투자손익 감소가 전체 순이익에 영향을 미쳤다. 3분기 누적 투자손익은 7425억원으로 전년 동기 대비 20.1% 감소했다. 특히 3분기 단독 투자손익은 394억원으로 87.9% 급감했으며 같은 기간 순이익도 29.2% 줄었다.
현대해상의 누적 투자손익은 780억원으로 전년 동기보다 76.1% 감소했다. 주식·채권·대체투자 평가손실 등이 영향을 미쳤으며 3분기 단독으로는 278억원의 투자손실을 기록했다.
KB손보 역시 투자손익이 줄면서 순이익이 감소했다. 누적 투자손익은 2240억원으로 전년 동기 대비 43.2% 줄었으며 3분기에는 316억원의 투자손실을 기록했다.
자동차보험에서는 일부 손보사의 흑자 전환이 나타났다. 삼성화재는 계약 구조 개선과 사고율 감소에 힘입어 3분기 누적 자동차보험 손익 392억원을 기록했다. 지난해 같은 기간 340억원 적자에서 흑자로 돌아섰다.
DB손보도 누적 자동차보험 손익이 305억원으로 흑자를 유지했으며 메리츠화재는 3분기 단독 자동차보험 손익이 지난해 89억원 적자에서 올해 16억원 흑자로 전환했다.
반면 현대해상은 누적 자동차보험 손익이 233억원 적자를 기록했다. 누적된 보험료 인하와 보상원가 상승 등의 영향으로 적자가 이어졌지만 지난해 같은 기간 387억원보다 적자 규모는 줄었다. KB손보도 누적 자동차보험 손실이 476억원으로 전년 동기보다 확대됐다.
미래 보험이익의 기반인 CSM도 증가세를 보였다. 3분기 말 삼성화재의 보유 CSM은 14조8350억원으로 지난해 말보다 4.7% 증가했다. 같은 기간 DB손보는 13조420억원으로 6.9%, 메리츠화재는 12조2578억원으로 10.4% 늘었다.
KB손보는 10조8974억원으로 지난해 말보다 17.4% 증가했으며 현대해상은 10조1692억원으로 14.2% 늘었다.
다만 신계약 CSM은 일부 손보사를 중심으로 감소했다. 삼성화재의 3분기 누적 신계약 CSM은 1조8400억원으로 전년 동기 대비 15.9% 줄었다. 현대해상은 1조4282억원으로 5.8%, KB손보는 1조1882억원으로 5.0% 감소했다. 반면 메리츠화재는 1조3162억원으로 14.2% 늘었다.
자본건전성에서는 삼성화재의 지급여력비율(K-ICS)이 280.8%로 주요 손보사 가운데 가장 높았다. 3분기 말 메리츠화재의 K-ICS 비율은 잠정 225.7%, DB손보는 잠정 212.0%를 기록했다.
현대해상은 보유 CSM 증가 등에 힘입어 210.3%로 지난해 말보다 20.2%포인트(p) 상승했다. KB손보는 187.9%로 전년 동기 대비 3.3%p 하락했다.
주요 손보사들은 보험 본업의 수익성 관리와 해외 사업 확대를 추진하고 있다. 삼성화재는 영국 특종보험사 캐노피우스의 지분 추가 인수를 통해 국내 개인보험 중심의 사업을 해외 기업보험으로 확대할 계획이다.
DB손보도 미국 보험사 포테그라를 기반으로 미국·유럽 보험시장에서 사업을 확대하는 한편 계약 유지율과 손해율 관리를 강화할 방침이다.
국내 보험영업에서는 신계약 수익성과 투자수익률 개선에 집중하고 있다. 메리츠화재는 간편보험 보험료를 점진적으로 인상해 신계약 CSM을 확대한다.
현대해상은 CSM이 높은 상품군을 중심으로 포트폴리오를 관리하면서 기업대출 등 우량자산을 통해 투자수익률을 높일 계획이다. KB손보 역시 신계약 수익성 확보에 중점을 두면서 자본건전성 관리 병행에 나선다.
[아주경제 2026년 11월 17일자 15면에 게재된 기사입니다.]
Copyright © 경제일보, 무단전재·재배포 금지