[경제일보] 한화솔루션이 미국 태양광 모듈 판매 확대와 주택용 에너지 사업의 수익성 개선에 힘입어 올해 3분기에도 흑자 기조를 이어갔다. 다만 석유화학 사업은 제품 가격 하락과 원재료 비용 부담으로 적자를 기록했다.
29일 한화솔루션은 올해 3분기 연결 기준 매출 3조9486억원, 영업이익 905억원을 기록했다고 밝혔다. 신재생에너지 사업의 실적 개선이 석유화학 부문의 부진을 상쇄하며 3분기 연속 흑자를 달성했다.
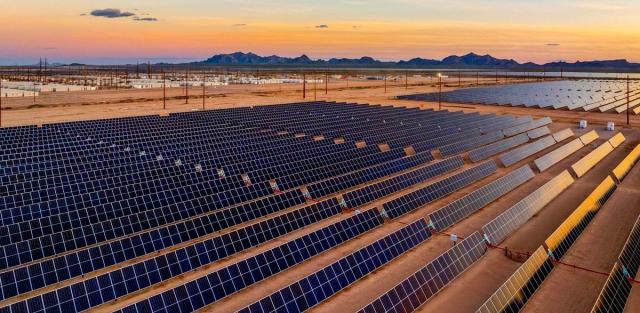
사업별로는 신재생에너지 부문이 매출 2조1632억원, 영업이익 1051억원을 기록했다. 미국 시장을 대상으로 한 태양광 모듈 판매량이 늘고 주택용 에너지 사업의 수익성이 개선되면서 흑자 기조를 유지했다.
태양광 모듈은 햇빛을 전기로 바꾸는 태양광 발전의 핵심 부품이다. 한화솔루션은 미국 내 태양광 생산시설을 통합한 '솔라허브'의 가동을 본격화하며 현지 사업을 확대하고 있다.
반면 케미칼 부문은 매출 1조3426억원, 영업손실 447억원을 기록했다. 국제유가 하락으로 석유화학 제품 가격이 약세를 보인 가운데 상대적으로 비싸게 구매한 원재료가 생산에 투입되면서 수익성이 악화됐다.
이는 원재료 구매 시점과 제품 판매 시점의 가격 차이로 인해 손실이 발생하는 '역래깅' 효과 때문이다. 원재료 가격이 떨어지기 전에 비싼 원료를 확보해 제품을 생산하지만, 판매가격은 이미 하락해 이익이 줄어드는 구조다.
첨단소재 부문은 매출 2919억원, 영업이익 389억원을 기록했다. 북미 주요 고객사의 생산량 증가로 자동차 등에 사용되는 경량복합소재 판매가 확대됐다. 태양광 소재도 안정적인 판매 흐름을 유지하며 실적 개선에 기여했다.
4분기에는 미국 통상정책 변화로 태양광 모듈 판매가격이 상승할 것으로 예상된다. 다만 가격 인상분이 실제 매출에 반영되기까지 시간이 걸리고, 태양광 발전소 건설사업의 일정과 비용이 달라질 수 있어 실적 변동 가능성도 남아 있다.
이재빈 한화솔루션 최고재무책임자(CFO)는 "솔라허브 가동이 본격화되면서 신재생에너지 부문을 중심으로 3분기 연속 흑자를 달성했다"며 "4분기에는 모듈 판매가격 상승세가 지속될 전망이지만 판매가격 반영 시차와 EPC 프로젝트의 일정·원가 변동 등으로 단기 실적 변동성이 예상된다"고 했다.
Copyright © 경제일보, 무단전재·재배포 금지