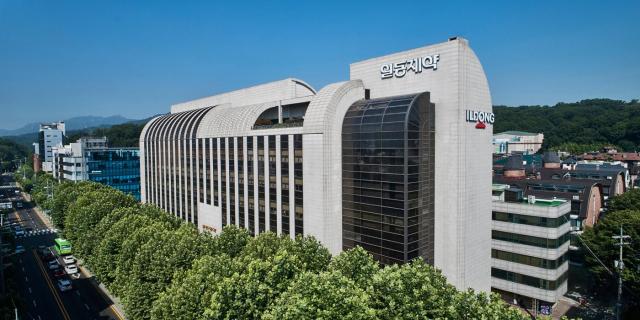
일동제약 본사 전경.[사진=일동제약]
[경제일보] 일동제약이 기존 의약품 사업의 수익성을 끌어올리는 동시에 신약 개발과 글로벌 사업 확대에 속도를 내고 있다. 올해 3분기까지 누적 영업이익이 전년 동기 대비 58.9% 증가한 가운데 글로벌 제약사의 오리지널 의약품을 잇달아 도입하며 전문의약품 사업도 넓히고 있다. 경구용 비만 치료제와 위식도역류질환 치료제의 개발 성과까지 더해지면 중장기 성장 기반이 한층 탄탄해질 것이란 기대가 나온다.
12일 업계에 따르면 일동제약의 올해 3분기 연결 기준 잠정 매출은 1509억5800만원으로 전년 동기 대비 3.8% 증가했다. 영업이익은 71억4400만원으로 5.7% 늘었다.
1~3분기 누적 매출은 4408억1600만원으로 전년 동기 대비 5.0% 증가했다. 누적 영업이익은 183억5200만원으로 58.9% 늘었다. 매출보다 영업이익이 빠르게 증가하면서 수익성 개선 흐름이 이어졌다.
지난해에도 일동제약은 수익성 개선에 집중했다. 2025년 연결 기준 매출은 5669억원으로 전년보다 7.8% 감소했지만 영업이익은 195억원으로 48.5% 증가했다. 외형 성장보다 내실을 다지는 데 주력했던 전략이 올해 들어 매출과 이익의 동반 성장으로 이어지는 모습이다.
전문의약품 포트폴리오 확대도 실적 개선을 뒷받침할 요인이다. 일동제약은 비아트리스코리아와 비뇨기계 의약품의 국내 독점 유통·판매 계약을 맺은 데 이어 한국화이자제약의 편두통 치료제 '너텍 오디티' 국내 유통과 공동판매에도 나섰다.
외부 도입 의약품은 자체 신약보다 짧은 기간에 매출을 확보할 수 있다는 장점이 있다. 기존 영업망과 의료진 네트워크를 활용해 시장에 안착시킬 수 있기 때문이다. 비아그라 등 비뇨기계 의약품에 이어 너텍 오디티까지 판매 품목을 늘리면서 일동제약은 전문의약품 사업의 매출 기반을 넓히고 있다.
자체 신약 개발은 중장기 성장성을 좌우할 핵심 사업이다. 일동제약은 경구용 GLP-1 계열 비만·당뇨병 치료제 후보물질 'ID110521156'과 위식도역류질환 치료제 '파도프라잔'을 주요 파이프라인으로 육성하고 있다.
ID110521156은 글로벌 시장을 겨냥한 경구용 비만 치료제 후보물질이다. 일동제약은 2025년 9월 공개한 임상 1상 결과에서 일부 투약군이 4주 투약 후 최대 13.8%의 체중 감소를 보였다고 밝혔다.
경구용 치료제는 주사제보다 투약 편의성이 높다는 점에서 시장 확대 가능성이 거론된다. 다만 초기 임상에서 확인한 결과가 후속 임상에서도 재현되는지가 관건이다. 유효성과 안전성을 충분히 입증하면 글로벌 제약사와의 기술수출이나 공동개발 협상에서 경쟁력을 확보할 수 있다. 기술수출은 계약금과 개발 단계별 기술료를 확보하고 해외 파트너의 개발·판매 역량을 활용할 수 있다는 점에서도 의미가 있다.
대원제약과 공동 개발 중인 파도프라잔도 주요 성장 후보로 꼽힌다. 파도프라잔은 칼륨경쟁적 위산분비억제제(P-CAB) 계열의 위식도역류질환 치료제로 국내 임상 3상이 진행되고 있다.
국내 P-CAB 시장은 HK이노엔의 '케이캡'과 대웅제약의 '펙수클루'가 선점하고 있다. 후발 주자인 파도프라잔이 임상과 허가 절차를 통과하려면 기존 제품과 차별화된 경쟁력을 입증해야 한다. 개발에 성공하면 국내 판매를 통한 매출 확보는 물론 해외 사업 권리를 활용한 기술수출도 추진할 수 있다.
연구개발 체계도 정비했다. 일동제약은 지난 6월 신약 개발 자회사 유노비아를 흡수합병했다. 연구개발 인력과 파이프라인을 내부로 통합해 의사결정 속도를 높이고 핵심 후보물질에 자원을 집중하려는 조치다.
다만 신약 개발은 임상 결과와 허가 여부에 따라 사업화 시점과 수익 규모가 달라진다. 3분기 당기순손실이 발생한 만큼 영업이익 개선이 최종 이익과 현금흐름으로 이어지는지도 지켜봐야 한다.
업계에서는 “기존 의약품 사업의 수익성을 유지하면서 신약 개발 성과를 사업화하는 것이 일동제약의 과제”라며 “외부 도입 의약품과 신약 파이프라인이 뒷받침되면 중장기 성장 기반을 강화할 수 있을 것”이라고 전망했다.
[아주경제 2026. 11. 12.자 13면에 게재된 기사입니다.]
Copyright © 경제일보, 무단전재·재배포 금지