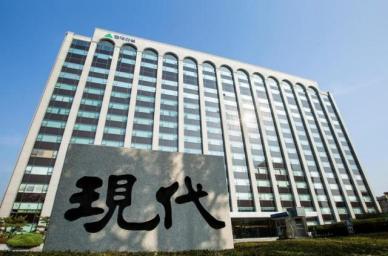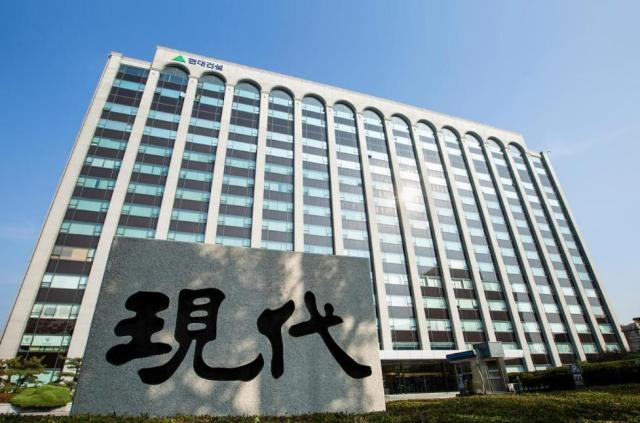
현대건설 계동사옥. [사진=현대건설]
[경제일보] 현대건설이 지난해 건설업계 최초로 도시정비사업 연간 수주 10조원을 넘어선 데 이어 올해도 최고 기록을 다시 쓰고 있다. 누적 수주액 12조원을 기록하며 연초 목표를 조기에 달성했고 연말까지 추가 사업지도 남아 있다. 수주에서 시작된 주택사업의 힘은 실적에서도 확인되고 있다.
20일 건설업계에 따르면 현대건설은 지난 18일 서울 양천구 목동신시가지10단지 재건축 시공사로 선정됐다. 사업시행자인 한국토지신탁이 개최한 토지등소유자 전체회의에서 투표 참여자 1624명 가운데 1557명의 찬성을 얻었다. 예정 공사비는 약 2조6136억원이며 현대건설은 이를 통해 목동신시가지 14개 단지에서 첫 시공권을 확보했다.
목동10단지를 더하면서 현대건설의 올해 도시정비사업 누적 수주액은 12조7315억원으로 늘었다. 작년 기록인 10조5105억원을 이미 2조원 넘게 웃돌고 연초 제시한 12조원 이상 목표도 넘어섰다. 지난해 장위15구역을 끝으로 업계 최초 ‘도시정비 10조 클럽’에 들어선 지 1년 만에 다시 연간 최고 기록을 갈아치운 셈이다.
도시정비 수주 기록은 단발성 성과가 아니다. 현대건설은 지난 2019년 2조8322억원으로 처음 업계 1위에 오른 뒤 2020년 4조7383억원, 2021년 5조5499억원, 2022년 9조3395억원으로 매년 수주 규모를 키워 왔다. 이후 2023년에 4조6122억원으로 주춤했지만 2024년 6조612억원으로 반등했고 지난해에는 10조5105억원을 기록했다. 2019년부터 지난해까지 7년 연속 수주 1위를 지킨 데 이어 올해도 선두 흐름을 이어가는 중이다.
현대건설의 강점은 단순히 수주 규모가 큰 데 그치지 않는다. 그동안 도시정비 수주 1위를 유지하면서 서울 핵심 사업지와 수도권, 지방 대형 정비사업까지 범위를 넓혀왔다. 올해도 연초 군포 금정2구역을 시작으로 압구정과 여의도, 울산·대구, 목동까지 사업지를 빠르게 추가했다. 특정 사업지 한두 곳에 기대기보다 연중 수주 흐름을 이어온 것이 2년 연속 10조원 돌파와 연간 목표 조기 달성으로 연결됐다.
눈에 띄는 부분은 도정 수주액이 더 늘어날 여지가 있다는 점이다. 먼저 서울 송파구 마천5구역 재개발에서는 우선협상대상자로 선정돼 수의계약 절차를 밟고 있다. 예정 공사비는 약 1조1148억원에 달한다. 마천5구역은 이미 시공권을 확보한 마천4구역과 맞닿아 있어 수주 여부에 따라 송파권 정비사업 포트폴리오도 넓어지게 된다.
용산 한강로구역도 후속 수주 후보로 꼽힌다. 공사비 약 6093억원 규모인 이 사업은 두 차례 입찰에서 현대건설이 단독으로 참여해 현재 수의계약 전환 절차가 진행 중이다. 목동10단지에 이어 마천5구역과 한강로구역까지 확보하게 된다면 올해 도시정비 수주액은 14조원대 중반까지 확대될 전망이다. 10조원을 넘어선 뒤 불과 1년 만에 수주 규모를 4조원 가까이 더 키울 수 있는 것이다.
수주 확대는 주택 부문 일감에 힘을 보탠다. 정비사업은 시공사 선정 이후 인허가와 이주·철거, 착공을 거쳐 장기간 매출로 이어지는 만큼 올해 확보한 사업지가 향후 실적 기반이 되기 때문이다.
실제 실적에서도 주택사업의 존재감은 커지고 있다. 현대건설의 올해 상반기 연결 기준 매출은 13조1236억원으로 전년 동기보다 13.5% 감소했지만 영업이익은 4427억원으로 2.8% 늘었다. 특히 2분기 영업이익은 2618억원으로 전년 동기 대비 20.7% 증가했고 영업이익률도 3.8%로 올라섰다.
이 같은 흐름은 3분기에도 이어질 전망이다. 증권가에서는 현대건설의 3분기 영업이익이 지난해보다 두 배 안팎 늘어날 것으로 보고 있다. 김도엽 유안타증권 연구원은 연결 기준 매출을 6조5433억원으로 전년 동기보다 16.4% 감소할 것으로 추정했지만 영업이익은 2160억원으로 108.8% 증가할 것이라고 내다봤다. 2분기에 나타난 주택 부문의 원가율 안정세가 3분기까지 이어진다는 분석이다.
하나증권은 현대건설의 3분기 영업이익을 2104억원, 미래에셋증권은 2062억원으로 추정했다. 두 증권사도 모두 주택 부문의 원가율 개선을 바탕으로 수익성 회복 흐름이 지속될 것으로 보고 있으며 김승준 하나증권 연구원은 “건축주택부문에서 원가율 높은 현장 종료에 따른 마진 믹스 개선 효과가 3분기에도 나타날 것”이라고 평가했다.
수주와 실적이 동시에 주택에서 힘을 받는다는 점은 올해 현대건설의 성과를 설명하는 핵심이다. 도시정비에서는 지난해 처음 10조원 벽을 넘긴 뒤 올해 다시 12조원대 기록을 세웠고 실적에서는 건축·주택 부문의 원가율 개선이 영업이익 회복을 이끌고 있다. 연말 추가 수주 가능성까지 남아 있는 만큼 도정 기록을 어디까지 끌어올릴지 주목된다.
Copyright © 경제일보, 무단전재·재배포 금지